올해 1월, 집주인으로 월세 계약을 하나 했습니다. 보증금 3억원에 월세 100만원이었고, 공인중개사무소에 중개수수료로 132만원을 냈습니다.
※ 2026년 9월 28일 기준으로 확인해 쓴 글입니다.
이번에 복비 계산기를 만들면서 그 금액을 넣어봤습니다. 법으로 정한 상한과 원 단위까지 똑같았습니다. 중개사가 받을 수 있는 최대치를 그대로 낸 것입니다.
복비는 거래금액만 알면 누구나 계산할 수 있습니다. 그런데 월세는 보증금으로 바꿔서 계산하고, 금액 구간 경계에서는 복비가 확 뛰고, 상한은 정가가 아니라 협의하는 금액입니다. 이런 것들을 모르면 부르는 대로 내게 됩니다. 아래 계산기에 넣어보시고, 그 아래에서 하나씩 짚겠습니다.
복비 계산기
거래 종류와 금액만 넣으면 됩니다. 금액은 만원 단위로 넣으세요. 5억이면 50000입니다. 중개사가 부른 금액이 있으면 맨 아래에 넣어 상한 안인지 확인해보세요.
서울특별시와 경기도의 주택 중개보수 요율표(조례)를 씁니다. 주택 매매는 5천만원 미만 0.6%(한도 25만원), 2억원 미만 0.5%(한도 80만원), 9억원 미만 0.4%, 12억원 미만 0.5%, 15억원 미만 0.6%, 15억원 이상 0.7%입니다. 주택 임대차는 5천만원 미만 0.5%(한도 20만원), 1억원 미만 0.4%(한도 30만원), 6억원 미만 0.3%, 12억원 미만 0.4%, 15억원 미만 0.5%, 15억원 이상 0.6%입니다. 주거용 오피스텔(전용 85㎡ 이하)은 매매 0.5%, 임대차 0.4%, 상가·토지 등은 0.9% 이내입니다. 월세는 보증금에 월세×100을 더해 거래금액으로 보고, 그 값이 5천만원 미만이면 월세×70으로 다시 잡습니다.
이 금액은 받을 수 있는 최대치입니다. 실제 복비는 이 안에서 중개사와 협의해 정합니다. 부가세는 별도이고, 중개사무소의 사업자 유형에 따라 붙는 부가세가 달라질 수 있으니 계약 전에 확인하세요.
제가 낸 복비 132만원, 계산해보면 이렇습니다
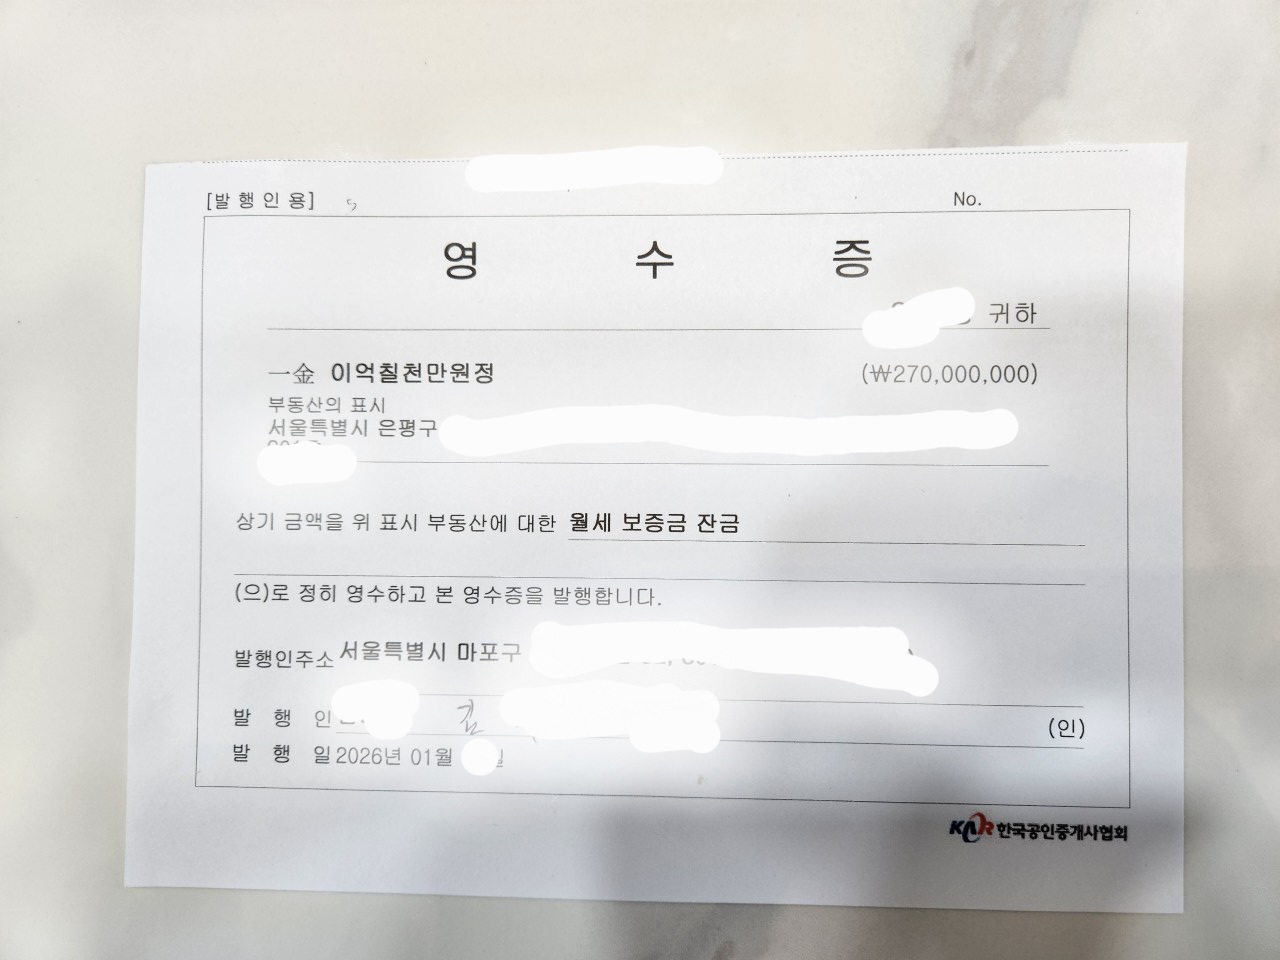
월세는 보증금만으로 계산하지 않습니다. 월세에 100을 곱해 보증금에 더한 값을 거래금액으로 봅니다.
| 거래금액 | 보증금 3억 + 월세 100만원 × 100 = 4억원 |
| 적용 요율 | 임대차 1억~6억원 구간 0.3% |
| 복비 상한 | 4억 × 0.3% = 1,200,000원 |
| 부가세 10% | 120,000원 |
| 합계 | 1,320,000원 |
그리고 실제로 받은 현금영수증입니다.
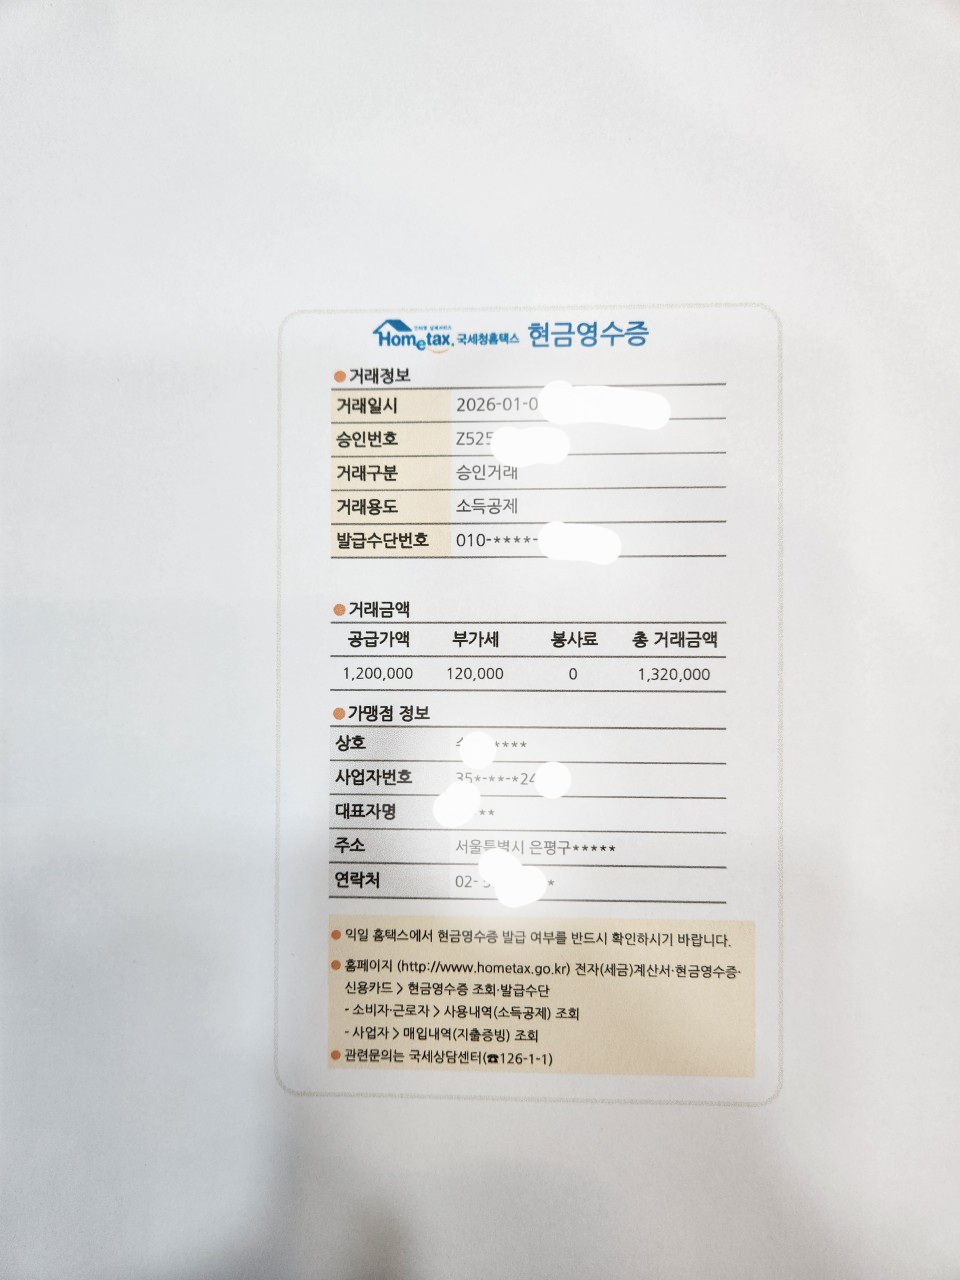
공급가액 1,200,000원, 부가세 120,000원, 합계 1,320,000원. 계산기가 낸 상한과 한 줄도 다르지 않습니다.
복비도 현금영수증을 받을 수 있습니다. 저는 받아 두었고, 영수증에 거래 용도가 「소득공제」로 찍혀 있습니다.
복비는 집주인도 냅니다
의외로 많이 헷갈리는 부분입니다. 복비는 세입자만 내는 게 아닙니다.
공인중개사법 시행규칙 제20조는 중개보수를 「중개의뢰인 쌍방으로부터 각각」 받도록 정해 두었습니다. 집주인과 세입자가 각자 따로 내고, 위에서 계산한 상한은 한쪽이 내는 금액의 상한입니다.
그러니 저희 계약에서 중개사무소는 집주인인 저에게서 132만원, 세입자에게서도 같은 상한 안의 금액을 받을 수 있습니다. 양쪽을 합치면 한 건의 계약으로 최대 264만원입니다.
중개수수료는 어떻게 계산되나요
거래금액 × 구간 요율입니다. 다만 구간 가운데 몇 곳은 한도액이 있어서, 요율로 계산한 값이 한도를 넘으면 한도에서 멈춥니다.
요율은 시·도 조례로 정하는데, 서울과 경기의 요율표가 같습니다(2021년 12월 30일 시행).
매매
| 거래금액 | 상한요율 | 한도액 |
|---|---|---|
| 5천만원 미만 | 0.6% | 25만원 |
| 5천만원 ~ 2억원 미만 | 0.5% | 80만원 |
| 2억원 ~ 9억원 미만 | 0.4% | 없음 |
| 9억원 ~ 12억원 미만 | 0.5% | 없음 |
| 12억원 ~ 15억원 미만 | 0.6% | 없음 |
| 15억원 이상 | 0.7% | 없음 |
전세·월세
| 거래금액 | 상한요율 | 한도액 |
|---|---|---|
| 5천만원 미만 | 0.5% | 20만원 |
| 5천만원 ~ 1억원 미만 | 0.4% | 30만원 |
| 1억원 ~ 6억원 미만 | 0.3% | 없음 |
| 6억원 ~ 12억원 미만 | 0.4% | 없음 |
| 12억원 ~ 15억원 미만 | 0.5% | 없음 |
| 15억원 이상 | 0.6% | 없음 |
한도액이 걸리는 예를 들면, 1억 9,900만원짜리 집을 사면 0.5%로 99만 5천원이 나오지만 이 구간은 한도가 80만원이라 80만원에서 멈춥니다. 전세 9천만원도 0.4%면 36만원인데 한도 30만원에서 멈춥니다.
많이 찾는 금액을 계산기로 뽑아보면 이렇습니다. 모두 부가세를 뺀 한쪽의 상한입니다.
| 거래 | 복비 상한 |
|---|---|
| 전세 5,000만원 | 200,000원 |
| 매매 2억원 | 800,000원 |
| 매매 6억원 | 2,400,000원 |
| 매매 9억원 | 4,500,000원 |
| 매매 15억원 | 10,500,000원 |
집을 사고팔 때는 복비 말고도 드는 돈이 있습니다. 대출을 끼고 있던 집이라면 근저당을 정리해야 하는데, 그 경우의 수와 비용은 근저당 말소를 셀프로 되는 경우와 법무사를 써야 하는 경우로 나눠 본 글에서 다뤘습니다.
월세 중개수수료는 보증금으로 환산합니다
제 계약처럼 월세는 보증금 + 월세 × 100으로 거래금액을 잡습니다. 여기에 하나가 더 있습니다.
그렇게 계산한 값이 5천만원이 안 되면, 월세에 100 대신 70을 곱해 다시 계산합니다. 금액이 작은 월세 계약에만 적용되는 규정입니다.
| 보증금 500만원 / 월세 40만원 | 계산 |
|---|---|
| × 100으로 먼저 계산 | 500만 + 4,000만 = 4,500만원 → 5천만원 미만 |
| × 70으로 다시 계산 | 500만 + 2,800만 = 3,300만원 |
| 복비 상한 | 3,300만 × 0.5% = 165,000원 |
× 100 그대로 계산했다면 4,500만원이 되어 한도인 20만원까지 나왔을 것입니다. 3만 5천원 차이가 납니다. 계산기는 이 규정을 알아서 적용합니다.
월세든 전세든 계약 전에 복비보다 먼저 봐야 할 것이 있습니다. 특히 다가구주택이라면 내 앞에 들어온 보증금이 얼마인지부터 확인해야 합니다. 방법은 다가구 선순위 보증금을 국가기관에서 확인하는 글에 정리해 두었습니다.
9억 아파트 복비는 얼마인가요, 경계에서 뛴다
계산기를 만들다가 알게 된 것입니다. 복비는 구간마다 나눠서 쌓는 누진이 아닙니다. 거래금액 전체에 그 구간의 요율을 한 번에 곱합니다. 그래서 경계를 넘는 순간 확 뜁니다.
| 매매가 | 요율 | 복비 상한 |
|---|---|---|
| 8억 9,900만원 | 0.4% | 3,596,000원 |
| 9억원 | 0.5% | 4,500,000원 |
100만원 더 주고 사는데 복비는 90만 4천원이 더 붙습니다. 전세도 같습니다. 5억 9,999만원이면 약 180만원인데 6억원이면 240만원으로 60만원이 뜁니다.
그래서 계산기에 경계 근처 금액을 넣으면 경고를 띄우게 했습니다. 경계를 조금 넘었다면 「바로 아래였으면 얼마였는지」를, 조금 모자라면 「넘으면 얼마가 되는지」를 보여줍니다. 가격을 조율하는 자리라면 이 차이도 같이 놓고 이야기할 수 있습니다.
매매 계약을 앞두고 등기부를 볼 때 무엇을 봐야 하는지는 채권최고액 계산법을 정리한 글에서 다뤘습니다.
상한은 정가가 아닙니다, 협의하는 금액입니다
이 글에서 제일 짚고 싶은 부분입니다. 요율표의 숫자는 받을 수 있는 최대치입니다.
공인중개사법 시행규칙 제20조는 그 금액을 「요율한도 이내에서 중개의뢰인과 개업공인중개사가 서로 협의하여 결정한다」고 적어 두었습니다. 상한까지 받는 것이 불법은 아니지만, 상한이 곧 정해진 값인 것도 아닙니다.
그래서 계산기 맨 아래에 「중개사가 부른 금액」 칸을 두었습니다. 넣으면 세 가지 중 하나로 알려줍니다.
- 상한을 넘었습니다 — 법정 상한을 넘겨 받을 수 없습니다. 요율표를 보여주고 조정을 요청할 일입니다
- 상한까지 다 받았습니다 — 문제는 없지만, 계약 전이라면 협의할 여지가 있습니다
- 상한보다 적게 받았습니다 — 상한 안에서 협의된 금액입니다
제 132만원을 넣으면 두 번째가 나옵니다. 상한의 100%입니다.
협의는 계약서에 도장 찍기 전에 해야 합니다. 복비를 내는 날은 중개사와 따로 정할 수 있고, 정하지 않았으면 거래대금 지급이 끝난 날, 보통 잔금 날입니다(공인중개사법 시행령 제27조의2). 부가세를 따로 받는지, 포함한 금액인지도 그때 같이 확인해 두면 나중에 말이 달라질 일이 없습니다.
오피스텔·원룸 복비는 따로 봐야 합니다
원룸은 주택입니다. 다가구나 빌라 안의 원룸이면 위 주택 요율표를 그대로 씁니다.
오피스텔은 두 갈래로 나뉩니다. 전용면적 85㎡ 이하에 부엌·화장실 같은 주거 설비를 갖춘 주거용이면 매매 0.5%, 전세·월세 0.4%로 따로 정해져 있습니다. 이 요건에 맞지 않는 오피스텔은 상가·토지와 같이 0.9% 이내에서 협의합니다.
오피스텔은 구간 없이 한 요율이라 금액이 커지면 주택보다 불리할 수도 있고 유리할 수도 있습니다. 계산기에서 「집 종류」를 바꿔가며 넣어보시면 바로 비교됩니다.
정리하면
- 복비 = 거래금액 × 구간 요율, 몇몇 구간은 한도액에서 멈춥니다
- 월세는 보증금 + 월세 × 100으로 환산하고, 5천만원 미만이면 × 70으로 다시 잡습니다
- 경계를 넘으면 복비가 뜁니다. 9억원 매매는 8억 9,900만원보다 90만원 넘게 더 나옵니다
- 집주인과 세입자가 각각 냅니다. 상한은 한쪽 기준입니다
- 상한은 최대치일 뿐 정가가 아닙니다. 계약 전에 협의할 수 있습니다
계산기에 넣은 값은 이 폰에만 저장됩니다. 계약을 앞두고 중개사무소에 가기 전에 한 번 넣어보고 가시면, 부르는 금액이 어디쯤인지 바로 보입니다.
자주 묻는 질문
Q. 월세 중개수수료(복비)는 어떻게 계산하나요?
A. 월세는 보증금 + 월세 × 100으로 거래금액을 잡고, 그 값이 5천만원 미만이면 월세에 100 대신 70을 곱해 다시 계산합니다. 제 보증금 3억원·월세 100만원 계약은 4억원으로 환산되어 임대차 1억~6억원 구간 요율 0.3%가 적용됐고, 상한 120만원에 부가세 12만원을 더한 132만원을 냈습니다.
Q. 복비는 집주인과 세입자 중 누가 내나요?
A. 공인중개사법 시행규칙 제20조는 중개보수를 중개의뢰인 쌍방으로부터 각각 받도록 정해 두어, 집주인과 세입자가 각자 따로 냅니다. 제가 계산한 상한은 한쪽이 내는 금액의 상한이라 제 계약에서는 양쪽을 합쳐 한 건에 최대 264만원입니다.
Q. 복비는 상한까지 다 줘야 하나요?
A. 상한은 받을 수 있는 최대치일 뿐 정가가 아니며, 요율한도 이내에서 중개의뢰인과 개업공인중개사가 서로 협의해 정합니다. 협의는 계약서에 도장 찍기 전에 해야 합니다. 제가 낸 132만원은 상한의 100%였습니다.
Q. 9억 아파트 매매 복비는 얼마인가요?
A. 매매가 9억원이면 요율 0.5%가 적용되어 복비 상한이 4,500,000원(부가세 별도)입니다. 8억 9,900만원이면 0.4%라 3,596,000원이어서, 100만원 더 주고 사는데 복비는 90만 4천원이 더 붙습니다. 구간별로 나눠 쌓는 방식이 아니라 거래금액 전체에 그 구간의 요율을 한 번에 곱하기 때문입니다.
참고 자료
- 서울특별시 부동산 중개보수 — 주택·오피스텔 요율표와 월세 환산 방법
- 경기부동산포털 중개보수 요율 — 경기도 조례 요율표
- 공인중개사법 시행규칙 제20조 — 쌍방 각각 수수, 요율한도 이내 협의
- 법제처 — 공인중개사법 제32조(중개보수 등) — 중개보수 수령 근거와 주택 중개보수 한도를 시·도 조례로 정한다는 규정
- 법제처 — 공인중개사법 시행령 제27조의2(중개보수의 지급시기) — 지급시기는 약정에 따르고 약정이 없으면 거래대금 지급이 완료된 날이라는 규정
- 법제처 — 서울특별시 주택 중개보수 등에 관한 조례(별표 1 중개보수의 한도) — 서울 주택 매매·임대차 구간별 상한요율과 한도액 표
- 법제처 — 경기도 주택 중개보수 등에 관한 조례 — 중개의뢰인 양쪽으로부터 각각 받는다는 규정과 지급시기 약정 원칙