7월에 재산세를 냈습니다. 그런데 9월에 고지서가 또 왔습니다. 잘못 나온 걸까요. 아니면 안 낸 게 있었던 걸까요.
※ 2026년 9월 6일 기준으로 확인해 쓴 글입니다.
둘 다 아닙니다. 주택 재산세는 원래 1년에 두 번 나옵니다. 7월에 절반, 9월에 나머지 절반입니다.
1년치를 반으로 쪼갠 것입니다
두 번 내도 총액은 같습니다
다만 9월 고지서에는 7월에 없던 것이 하나 더 섞여 있을 수 있습니다. 그것 때문에 헷갈리는 경우가 많습니다.
왜 두 번에 나눠 내나
한 번에 내면 부담이 크기 때문입니다. 그래서 법으로 절반씩 나눠 부과하게 돼 있습니다.
| 시기 | 납부 기간 | 무엇을 내나 |
|---|---|---|
| 7월 | 16일 ~ 31일 | 주택분 절반 건축물, 선박·항공기 |
| 9월 | 16일 ~ 30일 | 주택분 나머지 절반 토지분 |
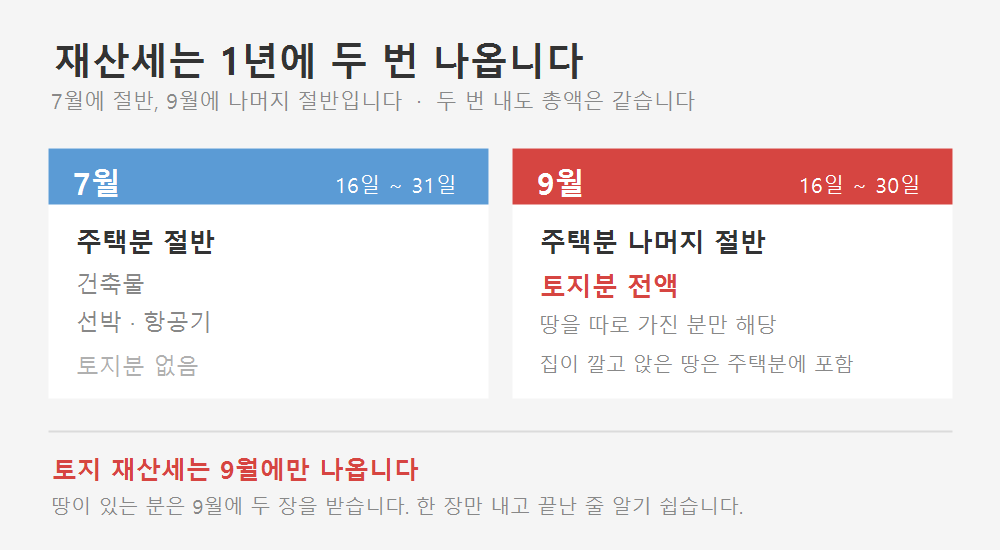
이중과세가 아닙니다. 같은 세금을 반으로 잘라 두 번에 걸쳐 걷는 것입니다. 7월 고지서와 9월 고지서의 주택분 금액이 비슷하게 나오는 이유가 여기 있습니다.
9월에는 토지분이 따로 나옵니다
여기가 제일 헷갈리는 지점입니다.
토지 재산세는 9월에만 나옵니다. 7월에는 아예 없습니다. 그래서 땅이 있는 분은 9월에 고지서를 두 장 받게 됩니다.
| 주택분 | 토지분 | |
|---|---|---|
| 7월 | 절반 부과 | 없음 |
| 9월 | 나머지 절반 | 전액 부과 |
| 성격 | 집에 붙는 세금 | 땅에 붙는 세금 |
여기서 오해하시면 안 되는 게 있습니다. 아파트든 단독주택이든, 집이 깔고 앉은 땅은 주택분에 합쳐서 나옵니다. 그래서 집만 가진 분은 토지분 고지서를 따로 받지 않습니다.
토지분은 집과 별개로 땅을 따로 가진 분에게 나옵니다. 밭이나 나대지 같은 것입니다.
헷갈리는 경우가 두 가지입니다
가지고 계신 게 무엇이냐에 따라 실수하는 모양이 다릅니다.
집만 있는 분 — “이거 영수증 아닌가”
9월에 한 장이 옵니다. 7월에 낸 것과 비슷한 금액에 비슷한 모양입니다.
그래서 이렇게 생각하기 쉽습니다. “7월에 냈는데 왜 또 왔지. 영수증인가.” 그러고 서랍에 넣어둡니다.
특히 집을 처음 사셨거나 산 지 얼마 안 된 분들이 이렇게 넘어갑니다. 재산세를 1년에 두 번 낸다는 걸 겪어보지 않으셨으니 당연합니다.
고지서 맨 위를 보시면 납부 기한이 적혀 있습니다. 영수증에는 기한이 없습니다. 이것 하나로 구분됩니다.
집과 땅이 따로 있는 분 — “한 장 냈으니 끝”
9월에 두 장이 옵니다. 주택분과 토지분입니다.
한 장을 내고 나면 “재산세 냈다”고 기억에 남습니다. 나머지 한 장은 그대로 있는데도 낸 걸로 착각합니다. 금액대까지 비슷하면 알아채기가 더 어렵습니다.
토지분만 내고 주택분을 빠뜨리거나, 반대로 주택분만 내고 토지분을 넘기는 경우입니다.
참고로 땅을 여러 필지 가진 분들은 오히려 실수가 적습니다. 본인이 무엇을 가지고 있는지 알고 있고, 고지서가 서너 장씩 오니 한 장씩 챙기게 됩니다. 딱 두 장 받는 경우가 제일 위험합니다.
확인 방법은 간단합니다. 고지서 맨 위에 무엇에 대한 세금인지 적혀 있습니다. 주택인지 토지인지 먼저 보시고, 두 장이면 두 장 모두 냈는지 확인하시면 됩니다.
위택스나 지자체 세금 사이트에서 미납 내역을 한 번 조회해보는 것이 가장 확실합니다.
7월에 한 번에 끝난 사람도 있습니다
9월에 아무것도 안 왔다고 걱정하실 필요는 없습니다.
한 해 주택분 세액이 20만원 이하면 7월에 한꺼번에 부과할 수 있습니다. 지자체 조례에 따릅니다. 이 경우 9월에는 주택분 고지서가 오지 않습니다.
세액이 크지 않은 집이라면 7월 한 번으로 그 해 주택 재산세가 끝난 겁니다.
기준은 6월 1일입니다
재산세는 매년 6월 1일에 그 재산을 가지고 있던 사람에게 부과됩니다. 이 날짜 하나가 전부를 정합니다.
| 잔금일 | 그 해 재산세는 누가 |
|---|---|
| 6월 1일 이전 | 매수인이 부담 |
| 6월 1일 | 매수인이 부담 |
| 6월 2일 이후 | 매도인이 부담 |
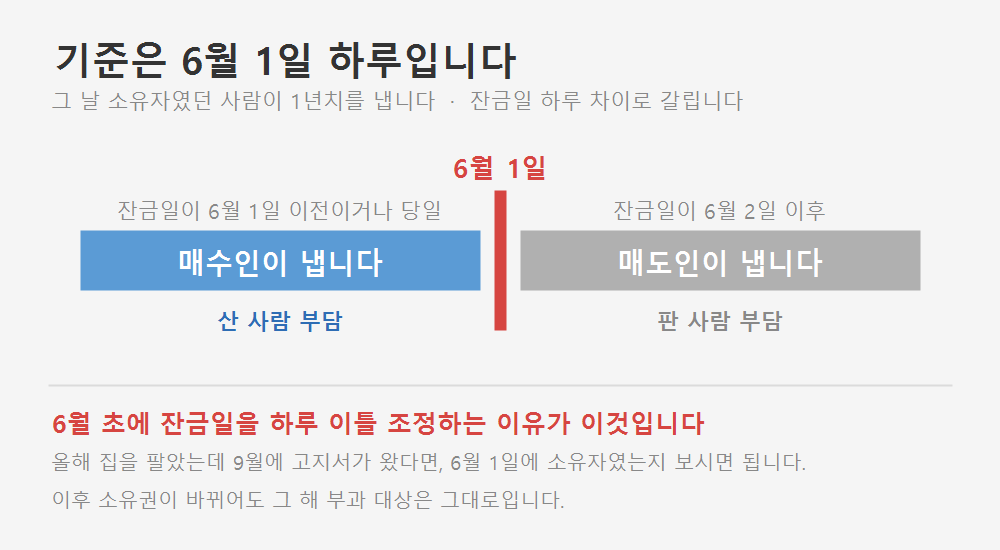
6월 초에 집을 사고파는 분들이 잔금일을 하루 이틀 조정하는 이유가 이것입니다. 하루 차이로 1년치 재산세를 누가 낼지가 갈립니다.
올해 집을 팔았는데 9월에 고지서가 왔다면, 6월 1일에 아직 소유자였는지 확인해보시면 됩니다.
금액이 크면 나눠 낼 수 있습니다
납부할 세액이 250만원을 넘으면 분납을 신청할 수 있습니다. 일부를 뒤로 미뤄 내는 제도입니다.
다만 자동으로 되는 게 아니라 납부 기한 안에 신청해야 합니다. 관할 지자체 세무과에 문의하시면 됩니다.
기한을 넘기면 3%가 붙습니다
9월분 기한은 9월 30일입니다. 하루만 넘겨도 바로 붙습니다.
| 구분 | 얼마나 |
|---|---|
| 기한을 넘긴 즉시 | 3% |
| 세액이 45만원 이상이면 | 1개월마다 0.66% 추가 (최대 60개월) |
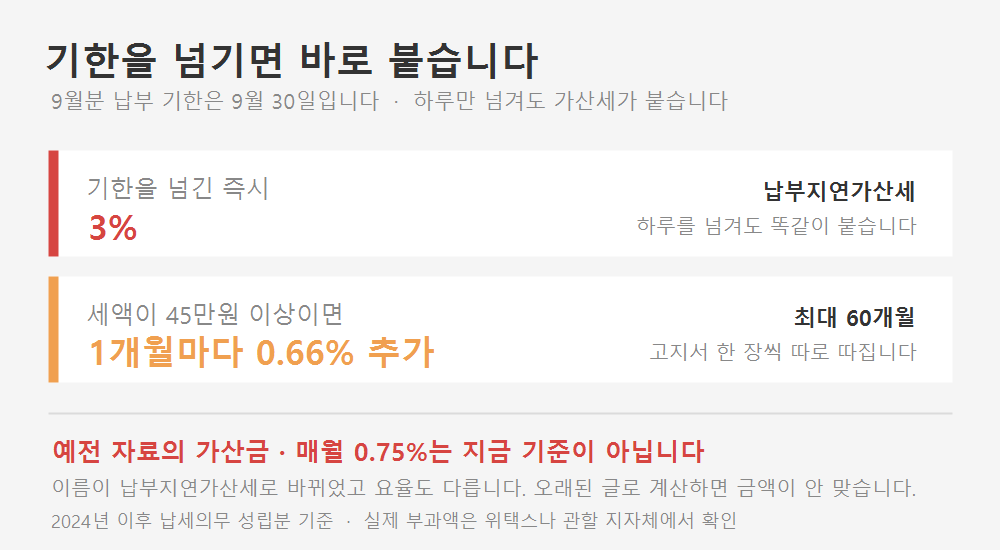
45만원 기준은 고지서 한 장씩 따로 봅니다. 두 장을 합쳐서 45만원이 넘는 게 아니라, 각 장이 45만원을 넘는지를 봅니다.
한 가지 알아두실 것이 있습니다. 예전 자료에는 가산금, 중가산금이라는 말과 매월 0.75%라는 숫자가 적혀 있습니다. 지금은 납부지연가산세로 이름이 바뀌었고 요율도 다릅니다. 오래된 글을 보고 계산하시면 금액이 안 맞습니다.
정리
| 단계 | 확인할 것 |
|---|---|
| 1 | 9월 고지서가 몇 장 왔는지 센다 집만 있으면 한 장, 땅이 따로 있으면 두 장 이상 |
| 2 | 각 장이 주택분인지 토지분인지 확인한다 |
| 3 | 주택분은 7월 것의 나머지 절반이다 |
| 4 | 토지분은 9월에만 나오는 별개의 세금이다 |
| 5 | 두 장이면 두 장 다 낸다 |
| 6 | 낸 뒤 위택스에서 미납이 없는지 조회한다 |
| 7 | 기한은 9월 30일 |
7월에 냈는데 9월에 또 온 것은 정상입니다. 잘못 나온 게 아닙니다.
정말 조심하실 것은 두 장이 왔는데 한 장만 내고 끝난 줄 아는 경우입니다. 금액이 비슷하면 알아채기 어렵습니다. 내신 뒤에 미납 조회 한 번 해보시면 확실합니다.
집에 들어가는 돈을 정리하고 계신다면 우리 아파트 관리비가 적정한지 전국 평균과 비교한 글도 참고하실 만합니다.
※ 납부 기간과 부과 기준은 2026년 기준이며, 20만원 이하 일괄 부과 등 일부 사항은 지자체 조례에 따라 다를 수 있습니다. 납부지연가산세는 2024년 이후 납세의무 성립분 기준이며, 실제 부과 금액은 관할 지자체나 위택스에서 확인하시기 바랍니다.
자주 묻는 질문
Q. 7월에 재산세를 냈는데 9월에 고지서가 또 왔습니다. 잘못 나온 건가요?
A. 아닙니다. 주택 재산세는 원래 1년에 두 번, 7월에 절반(16~31일)과 9월에 나머지 절반(16~30일)을 냅니다. 1년치를 반으로 쪼갠 것이라 두 번 내도 총액은 같습니다.
Q. 9월에 재산세 고지서가 두 장 왔습니다. 하나만 내면 되나요?
A. 주택분과 토지분 두 장이면 두 장 모두 내야 합니다. 토지분은 집과 별개로 땅(밭·나대지 등)을 따로 가진 분에게 9월에만 나오고, 집이 깔고 앉은 땅은 주택분에 합쳐서 나옵니다. 낸 뒤 위택스에서 미납 내역을 조회해 보라고 저는 권합니다.
Q. 9월에 재산세 고지서가 아예 안 왔는데 괜찮은가요?
A. 한 해 주택분 세액이 20만원 이하면 지자체 조례에 따라 7월에 한꺼번에 부과할 수 있습니다. 이 경우 9월에는 주택분 고지서가 오지 않고, 7월 한 번으로 그 해 주택 재산세가 끝난 것입니다.
Q. 재산세 납부 기한을 넘기면 가산세가 얼마나 붙나요?
A. 9월분 기한은 9월 30일이고, 하루만 넘겨도 납부지연가산세 3%가 붙습니다. 고지서 한 장의 세액이 45만원 이상이면 1개월마다 0.66%가 추가되고 최대 60개월입니다. 예전 자료의 가산금·매월 0.75%는 지금 기준이 아닙니다.
참고 자료
- 위택스 — 재산세 조회와 납부
- 서울시 이택스 — 서울 지방세 조회와 납부
- 국가법령정보센터 — 지방세법 제115조(납기) — 주택 재산세를 7월과 9월에 절반씩 부과하고, 토지는 9월·건축물은 7월이며 세액 20만원 이하면 7월에 한꺼번에 부과할 수 있다는 규정
- 국가법령정보센터 — 지방세법 제114조(과세기준일) — 재산세의 과세기준일이 매년 6월 1일이라는 규정
- 국가법령정보센터 — 지방세법 제118조(분할납부) — 재산세 납부세액이 250만원을 초과하면 일부를 납부기한이 지난 날부터 3개월 이내에 분할납부할 수 있다는 규정
- 국가법령정보센터 — 지방세기본법 제55조(납부지연가산세) — 납부기한 경과 시 3%와 1개월마다 가산하는 납부지연가산세, 고지서별 세액 45만원 미만 제외, 최대 60개월 규정