주택청약 전환 9월 30일 마감 지났는데, 아직 되는지 확인했습니다

아파트 단지 사진과 청약통장 전환 9월 30일 지났는데 아직 바꿀 수 있어 문구

「주택청약 전환 9월 30일 마감」이라는 글이 아직 많이 보입니다. 오래된 청약예금·부금·저축 가입자라면 어제까지 못 바꿨을까 봐 마음이 급해졌을 수 있습니다. 국토교통부 보도자료와 은행 공식 안내를 직접 열어 확인했습니다. 먼저 짚을 것이 있습니다. 「주택청약 전환」이라는 검색어에는 서로 다른 두 제도가 섞여 있습니다. 내가 어느 쪽인지부터 가려야 이 글에서 필요한 부분만 읽으실 수 있습니다. 주택청약 전환 두 … 더 읽기
복비 계산기, 월세 계약에 낸 중개수수료 132만원이 딱 상한이었습니다

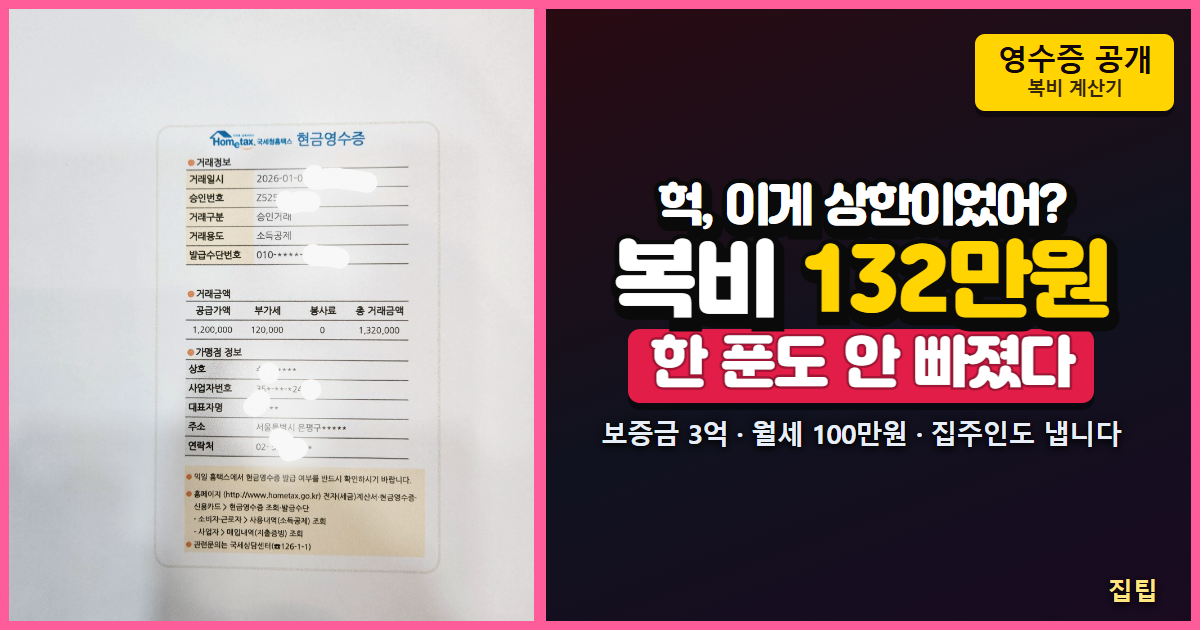
중개수수료 현금영수증과 복비 132만원

올해 1월, 집주인으로 월세 계약을 하나 했습니다. 보증금 3억원에 월세 100만원이었고, 공인중개사무소에 중개수수료로 132만원을 냈습니다. 이번에 복비 계산기를 만들면서 그 금액을 넣어봤습니다. 법으로 정한 상한과 원 단위까지 똑같았습니다. 중개사가 받을 수 있는 최대치를 그대로 낸 것입니다. 복비는 거래금액만 알면 누구나 계산할 수 있습니다. 그런데 월세는 보증금으로 바꿔서 계산하고, 금액 구간 경계에서는 복비가 확 뛰고, 상한은 … 더 읽기

역세권 학세권 뭐가 먼저일까, 아이 둘 키운 맞벌이가 초품아를 고른 이유

아파트 바로 앞 초등학교 정문으로 혼자 걸어가는 아이

집을 보러 다니면 결국 두 가지를 놓고 고민하게 됩니다. 역에서 가까운 집이냐, 학교에서 가까운 집이냐. 아이가 없을 때는 고민할 것도 없이 역세권이었습니다. 그런데 아이 둘을 초등학교에 보내 보니 생각이 완전히 바뀌었습니다. 결론부터 말씀드리면 제 순위는 이렇습니다. 1순위 초등학교 바로 앞, 2순위 역세권, 3순위 학교까지 애매한 거리. 학세권이면 무조건 좋은 게 아니라, 학교가 얼마나 가까우냐에 따라 … 더 읽기

다가구 전세 선순위 보증금 확인 방법, 집주인 말고 국가기관에서 확인하기

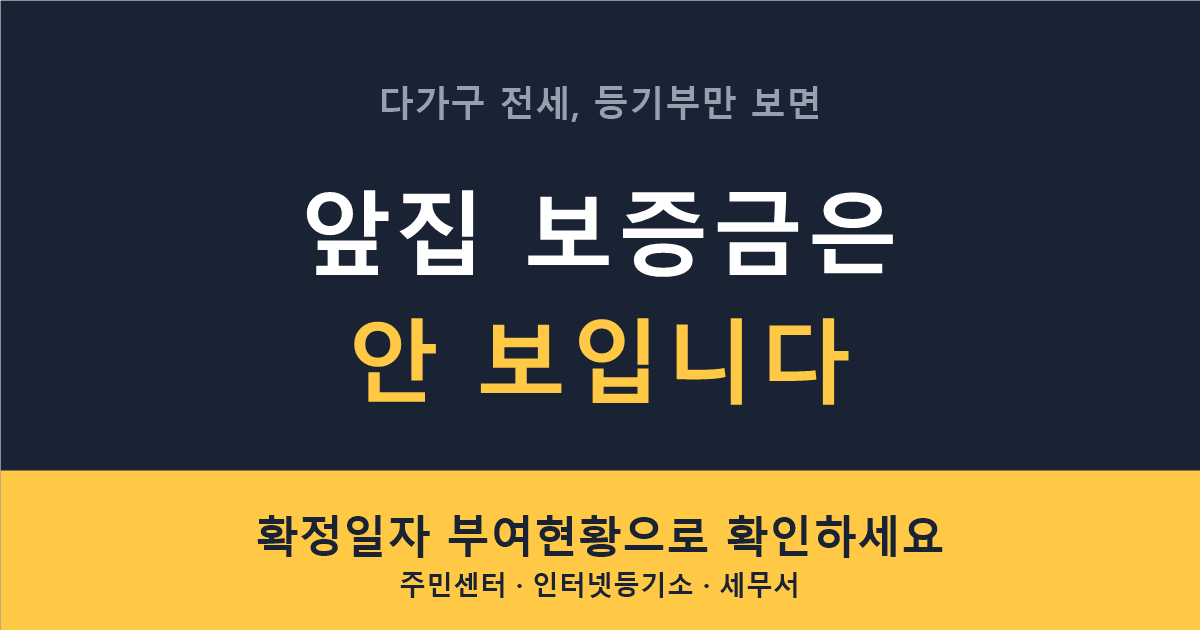
다가구 전세 선순위 보증금 확인 방법, 집주인 말고 국가기관에서 확인하기 썸네일

전세 계약 전에 등기부등본을 떼보라는 말은 다들 합니다. 근저당이 얼마나 잡혀 있는지 보라는 뜻입니다. 아파트라면 그 말이 맞습니다. 그런데 다가구주택에서는 등기부만 봐서는 정작 중요한 게 안 보입니다. 이 글은 다가구 전세에서 선순위 보증금을 확인하는 방법과, 집주인이 준 자료를 못 믿겠을 때 국가기관에서 대조하는 방법에 대한 이야기입니다. 아파트와 빌라는 사정이 다릅니다 먼저 아파트·빌라 이야기부터 하겠습니다. 이쪽은 … 더 읽기

근저당 말소 셀프로 되는 경우와 법무사 써야 하는 경우

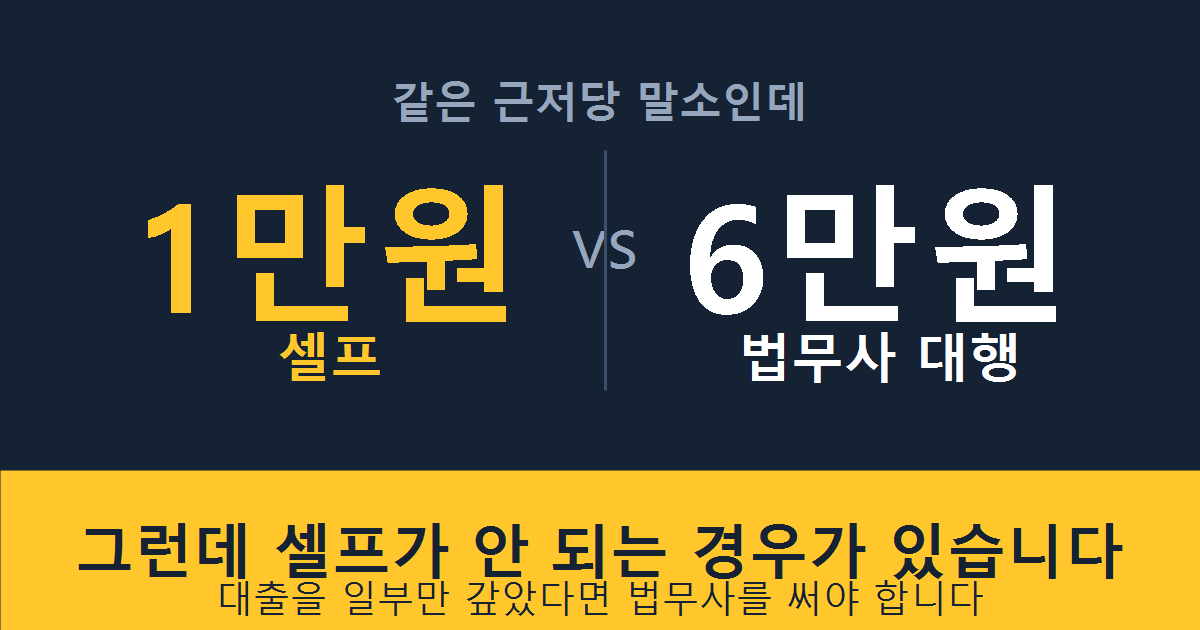
근저당 말소 셀프 1만원과 법무사 대행 6만원 비용 비교

대출을 다 갚았는데 등기부등본에 근저당이 그대로 남아 있습니다. 갚으면 알아서 지워지는 게 아닙니다. 근저당 말소는 따로 신청해야 하는 별개의 절차입니다. 검색해보면 “셀프로 하면 1만원, 법무사 맡기면 몇 만원”이라는 글이 많습니다. 맞는 말입니다. 다만 그 선택이 애초에 불가능한 경우가 있습니다. 이걸 모르고 서류부터 알아보면 헛걸음합니다. 셀프로 할지 맡길지 고를 수 있는 건대출을 전액 갚았을 때뿐입니다 먼저 … 더 읽기

채권최고액 계산법, 근저당 120%와 130% 차이까지

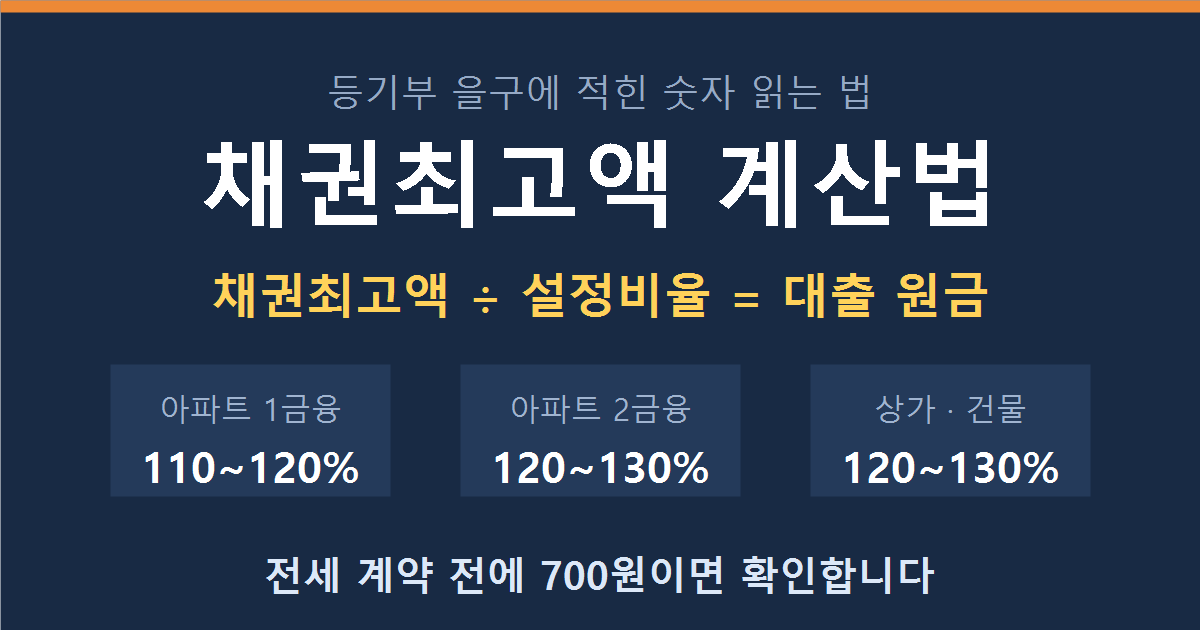
채권최고액 계산법, 근저당 120%와 130% 차이까지 썸네일

전세 계약을 앞두고 등기부등본을 뗐는데 채권최고액이라는 낯선 숫자가 적혀 있습니다. 집주인이 빌린 돈이 이만큼이라는 뜻일까요. 아닙니다. 채권최고액 계산은 나누기 한 번이면 끝나는데, 문제는 무엇으로 나눠야 하는지입니다. 인터넷에는 대부분 “보통 120~130%”라고만 적혀 있습니다. 실제 범위는 더 넓고, 하나의 숫자로 딱 떨어지지도 않습니다. 이걸 모르고 계산하면 결과가 수천만원씩 어긋납니다. 채권최고액 ÷ 설정비율 = 대출 원금설정비율은 110%에서 130% … 더 읽기