전세 계약을 앞두고 등기부등본을 뗐는데 채권최고액이라는 낯선 숫자가 적혀 있습니다. 집주인이 빌린 돈이 이만큼이라는 뜻일까요. 아닙니다. 채권최고액 계산은 나누기 한 번이면 끝나는데, 문제는 무엇으로 나눠야 하는지입니다.
※ 2026년 9월 5일 기준으로 확인해 쓴 글입니다.
인터넷에는 대부분 “보통 120~130%”라고만 적혀 있습니다. 실제 범위는 더 넓고, 하나의 숫자로 딱 떨어지지도 않습니다. 이걸 모르고 계산하면 결과가 수천만원씩 어긋납니다.
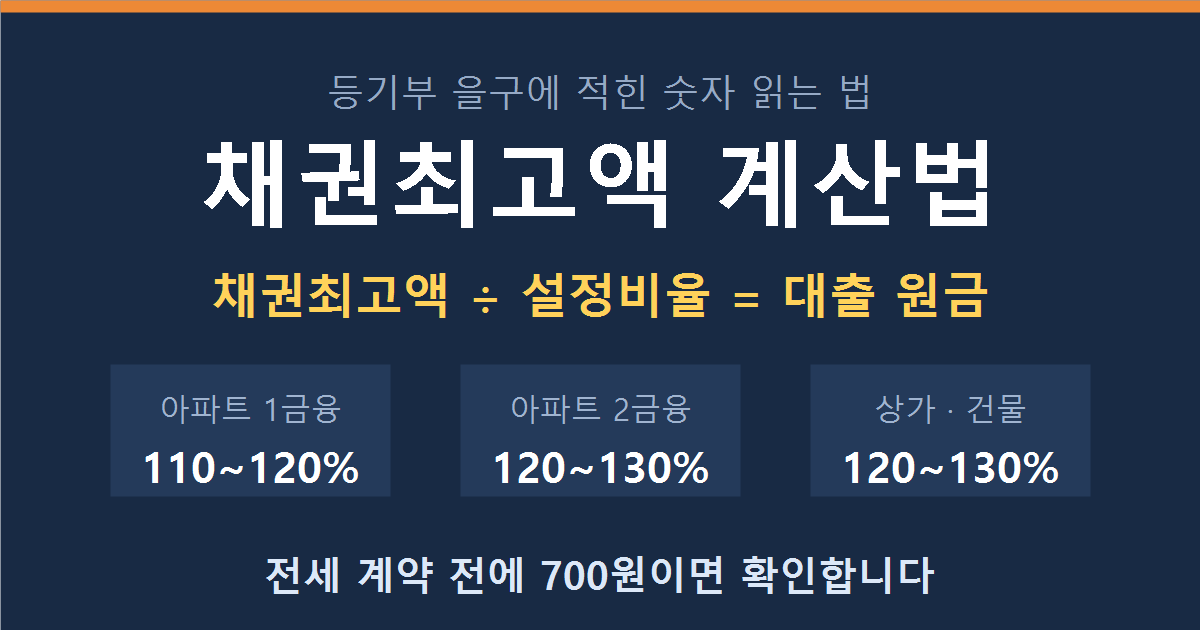
채권최고액 ÷ 설정비율 = 대출 원금
설정비율은 110%에서 130% 사이입니다
계산기는 필요 없습니다. 나누기 하나면 됩니다. 다만 답이 하나로 나오지 않고 범위로 나온다는 걸 알고 시작해야 합니다.
채권최고액은 빌린 돈이 아닙니다
채권최고액은 은행이 이 집으로 최대 얼마까지 받아낼 수 있는지를 적어둔 한도입니다. 실제로 빌려준 돈보다 항상 큽니다.
이유는 단순합니다. 은행이 빌려준 원금만 등기부에 적어두면, 나중에 연체이자가 쌓이거나 경매 비용이 들었을 때 그만큼을 못 받습니다. 그래서 원금 + 이자 + 지연손해금 + 경매 실행비용까지 미리 얹어서 여유 있게 설정해둡니다.
| 채권최고액 | 실제 대출금 | |
|---|---|---|
| 성격 | 받아낼 수 있는 최대 한도 | 실제로 빌려준 돈 |
| 등기부 기재 | 적혀 있음 | 적혀 있지 않음 |
| 원금 상환 시 | 그대로 | 줄어듦 |
| 포함 항목 | 원금 + 이자 + 비용 | 원금만 |
여기서 중요한 게 하나 있습니다. 집주인이 원금을 갚아도 등기부의 채권최고액은 그대로입니다. 다 갚고 근저당을 말소해야 비로소 지워집니다. 이 성질 때문에 등기부로는 정확한 잔액을 알 수 없는데, 이건 뒤에서 다시 다루겠습니다.
등기부등본 어디에 적혀 있나
등기부등본은 크게 갑구와 을구로 나뉩니다. 채권최고액은 을구에 있습니다.
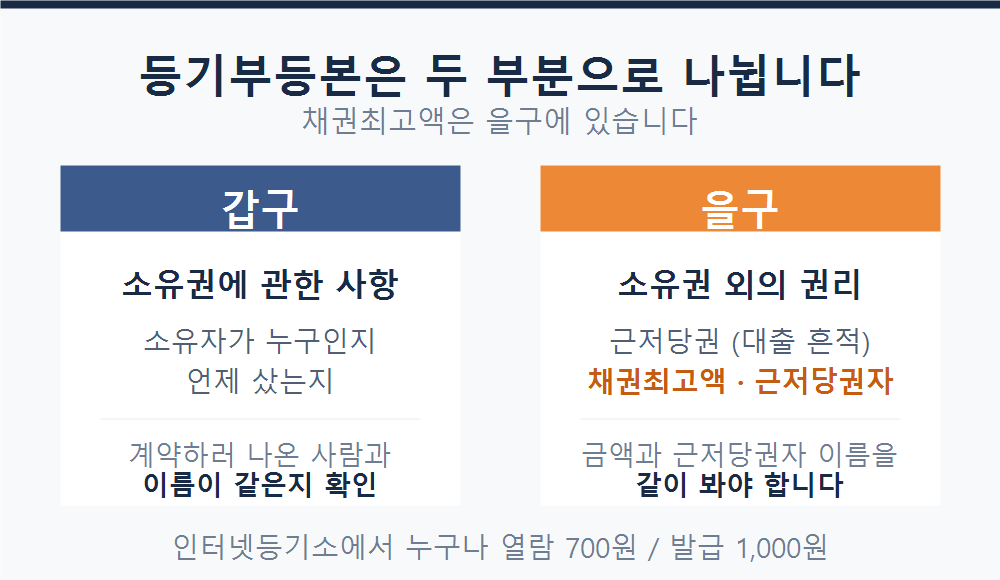
| 구분 | 적혀 있는 것 | 확인할 것 |
|---|---|---|
| 갑구 | 소유권 관계 | 계약하러 나온 사람과 소유자 이름이 같은지 |
| 을구 | 소유권 외의 권리 (근저당권, 전세권 등) |
채권최고액 근저당권자 이름 설정 날짜 |
을구에서 세 가지를 같이 봐야 합니다. 금액, 근저당권자가 누구인지, 그리고 언제 설정됐는지입니다.
근저당권이 여러 개 잡혀 있으면 채권최고액도 여러 개입니다. 이때는 말소되지 않고 살아 있는 것만 골라 전부 더해야 합니다. 등기부에는 이미 말소된 항목도 줄이 그어진 채로 남아 있으니 헷갈리지 않아야 합니다.
그래서 몇 퍼센트로 나눠야 하나
여기가 이 글의 핵심입니다. 대부분의 자료가 “보통 120~130%”라고만 쓰고 넘어갑니다. 실무에서 쓰이는 범위는 더 넓습니다.
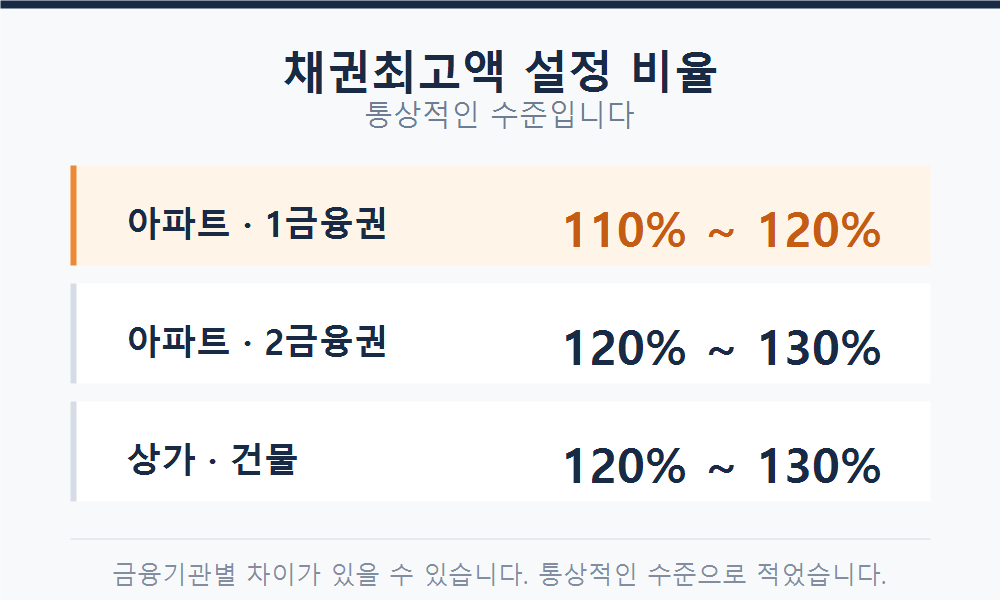
설정 비율은 110% ~ 130% 사이에서 정해집니다
금융사와 상품에 따라 다릅니다
낮은 쪽으로 가는 경우 — 110%
인터넷 자료에서 거의 다루지 않는 부분입니다. 110%로 설정하는 금융사가 있습니다. 최근에 생긴 흐름이 아니라 시작한 지 몇 년 됐습니다.
이유는 두 가지가 맞물려 있습니다.
첫째, 담보가 안정적이면 낮게 잡아도 됩니다. 아파트가 대표적입니다. 시세가 투명하게 공개되고 환금성이 좋아 값이 급하게 무너질 위험이 낮습니다. 그래서 110%만 잡아도 은행이 원금과 이자를 회수하는 데 무리가 없습니다.
둘째, 근저당 설정 비용은 보통 은행이 냅니다. 등록면허세를 비롯한 설정비가 채권최고액에 비례해서 붙는데, 이 돈을 보통 은행이 부담합니다. 그러니 비율이 낮을수록 은행이 쓰는 돈이 줄어듭니다.
담보가 안전하니 비율을 낮춰도 되고, 낮추면 비용이 줄어듭니다. 이 둘이 맞아떨어져서 110%를 쓰는 곳이 생긴 겁니다.
높은 쪽으로 가는 경우 — 130%
금리가 높은 대출일수록 높게 잡습니다. 연체가 발생하면 이자가 빠르게 붙기 때문에 그만큼 여유분이 필요합니다.
담보가 아파트만큼 안정적이지 않은 경우에도 높아집니다. 상가나 토지는 시세를 가늠하기 어렵고 팔기도 쉽지 않아서, 은행이 더 넉넉하게 잡아둡니다.
통상적인 수준은 이렇습니다
담보 종류와 금융권에 따라 자주 보이는 범위입니다.
| 구분 | 설정 비율 |
|---|---|
| 아파트 · 1금융권 | 110% ~ 120% |
| 아파트 · 2금융권 | 120% ~ 130% |
| 상가 · 건물 | 120% ~ 130% |
그래서 근저당권자 이름과 담보 종류를 보면 짐작은 가지만 확정은 안 됩니다. “1금융권이니까 120%”라고 단정하면 틀릴 수 있습니다.
이 글에서 가져가실 게 하나 있다면 이겁니다. 등기부만 보고 대출금을 하나의 숫자로 특정할 수 없습니다.
채권최고액 계산법 — 범위로 나옵니다
비율이 하나로 정해지지 않으니 계산 결과도 범위로 나옵니다. 양쪽 끝을 다 계산해서 폭을 알아두는 게 맞습니다.
채권최고액 ÷ 1.1 = 가장 큰 추정치
채권최고액 ÷ 1.3 = 가장 작은 추정치
채권최고액이 1억 2,000만원이라면 이렇게 됩니다.
| 설정비율 | 계산 | 추정 대출 원금 |
|---|---|---|
| 110% | 1억 2,000만 ÷ 1.1 | 약 1억 909만원 |
| 120% | 1억 2,000만 ÷ 1.2 | 약 1억원 |
| 130% | 1억 2,000만 ÷ 1.3 | 약 9,231만원 |
결과는 9,231만원에서 1억 909만원 사이입니다. 폭이 1,700만원 가까이 됩니다. 금액이 커지면 이 격차도 그만큼 커집니다.
집주인이 실제로 얼마를 빌렸는지 가늠할 때는 큰 쪽(110%로 나눈 값)을 기준으로 보는 편이 낫습니다. 빚을 적게 잡았다가 틀리는 것보다 많게 잡았다가 틀리는 편이 안전합니다.
다만 전세 보증금이 안전한지 따질 때는 이 숫자를 쓰지 않습니다. 그건 뒤에서 따로 설명하겠습니다.
실제 사례로 계산해봤습니다
2024년 언론에 보도된 건물 매입 건입니다. 매입가는 74억원, 등기부의 채권최고액은 57억 3,600만원이었습니다.
앞의 표에서 상가·건물은 120~130%로 적었지만, 110%인 경우도 있어 세 가지를 다 계산했습니다. 폭이 얼마나 벌어지는지 보시면 됩니다.
| 설정비율 | 추정 대출금 | 74억에서 뺀 자기자금 |
|---|---|---|
| 110% | 52억 1,500만원 | 약 21억 8,500만원 |
| 120% | 47억 8,000만원 | 약 26억 2,000만원 |
| 130% | 44억 1,200만원 | 약 29억 8,800만원 |
자기자금 추정치가 21억에서 30억 사이로 벌어집니다. 8억원 차이입니다.
여기서 분명히 해둘 것이 있습니다. 이 계산은 어디까지나 추정입니다. 언론 기사에 나오는 대출 금액도 기자가 은행에 확인한 값이 아니라 등기부의 채권최고액을 나눈 값입니다. 정확한 금액은 본인과 금융기관만 압니다.
전세 계약할 때 이렇게 씁니다
여기에 중요한 반전이 있습니다. 전세 안전성을 볼 때는 비율을 몰라도 됩니다.
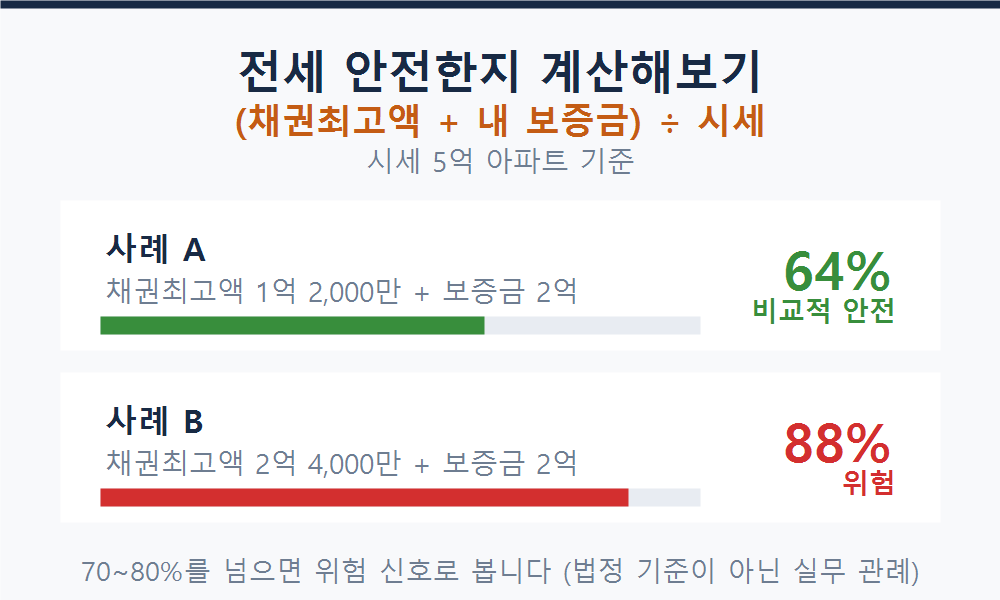
(채권최고액 + 내 전세보증금) ÷ 집 시세
대출 원금이 아니라 채권최고액을 그대로 넣습니다. 경매에서 은행이 가져갈 수 있는 상한이 채권최고액이기 때문입니다. 가장 보수적인 숫자이고, 비율을 추정할 필요도 없습니다.
이 비율이 70~80%를 넘으면 위험 신호로 봅니다. 경매는 시세대로 낙찰되지 않고 그보다 낮은 금액에 팔리는 경우가 많기 때문입니다.
| 시세 5억 아파트 | 채권최고액 | 내 보증금 | 합계 비율 | 판단 |
|---|---|---|---|---|
| 사례 A | 1억 2,000만 | 2억 | 64% | 비교적 안전 |
| 사례 B | 2억 4,000만 | 2억 | 88% | 위험 |
순위가 왜 중요한가
근저당이 내 전입신고보다 먼저 설정돼 있으면 경매에서 은행이 먼저 배당받고, 남은 돈에서 내 보증금이 나옵니다.
세입자의 우선변제권은 전입신고와 확정일자를 갖춘 날짜를 기준으로 순위가 매겨집니다. 전세권을 따로 설정하지 않아도 이 두 가지만 하면 순위가 생깁니다. 대부분의 세입자가 이 방식을 씁니다.
그러니 등기부를 볼 때는 금액만이 아니라 근저당이 설정된 날짜도 같이 봐야 합니다. 이미 설정돼 있는 근저당은 내가 나중에 전입신고를 해도 순위를 앞설 수 없습니다.
전세보증보험도 이 숫자를 봅니다
전세보증금 반환보증에 가입할 때도 선순위 채권을 심사합니다. 채권최고액이 크면 가입이 거절될 수 있습니다.
계약서를 쓰기 전에 등기부를 먼저 확인해야 하는 이유가 여기 있습니다. 계약하고 나서 보증보험 가입이 안 된다는 걸 알게 되면 이미 늦습니다.
등기부로는 알 수 없는 것
정직하게 말씀드리면, 지금까지의 계산은 전부 추정입니다. 비율을 특정할 수 없다는 것 말고도 이유가 하나 더 있습니다.
채권최고액은 처음 대출받을 때 설정한 금액입니다. 집주인이 몇 년 동안 원금을 갚아왔더라도 등기부 숫자는 처음 그대로입니다. 근저당을 말소하지 않는 한 바뀌지 않습니다.
그러니까 등기부로 알 수 있는 건 “최대 이만큼 빌렸을 것”까지입니다. 실제로는 그보다 훨씬 적게 남아 있을 수도 있습니다.
정확한 잔액을 알려면 방법은 하나뿐입니다. 집주인에게 은행 대출잔액 확인서를 요구하는 것입니다. 계약 전에 이걸 요구하는 게 무례한 일이 아닙니다. 수억원이 오가는 계약에서는 당연한 절차이고, 정상적인 임대인이라면 거절할 이유가 없습니다.
대출을 다 갚으면 자동으로 지워질까
아닙니다. 근저당 말소는 신청해야 지워집니다. 대출을 전액 상환해도 등기부의 근저당권은 그대로 남아 있습니다.
은행에서 말소에 필요한 서류를 받아 등기소에 신청합니다. 비용은 통상 5~7만원 정도인데, 금융기관에 따라 다릅니다.
안 지우고 두면 나중에 집을 팔 때 문제가 됩니다. 매수인 입장에서는 등기부에 근저당이 잡혀 있는 집으로 보이기 때문입니다. 전세를 놓을 때도 마찬가지입니다.
반대로 세입자 입장에서는 이 점을 알아둘 필요가 있습니다. 등기부에 근저당이 남아 있다고 해서 지금도 그만큼 빚이 있다는 뜻은 아닙니다. 다 갚고 말소만 안 한 경우도 있습니다. 그래서 대출잔액 확인서가 필요한 겁니다.
등기부등본 떼는 법
등기부등본은 누구나 뗄 수 있습니다. 집주인 동의도 필요 없습니다. 주소만 알면 남의 집도 열람됩니다.
| 구분 | 수수료 | 용도 |
|---|---|---|
| 열람 | 700원 | 화면으로 확인만 |
| 발급 | 1,000원 | 출력해서 보관, 제출용 |
대법원 인터넷등기소(iros.go.kr)에서 발급받습니다. 모바일 앱도 있습니다. 발급받을 때 말소사항 포함으로 떼면 과거 이력까지 볼 수 있는데, 근저당이 자주 설정되고 말소된 집인지 확인할 수 있어 참고가 됩니다.
정리
| 단계 | 할 일 |
|---|---|
| 1 | 등기부등본 열람 (700원) |
| 2 | 갑구에서 소유자 이름 확인 |
| 3 | 을구에서 채권최고액, 근저당권자, 설정 날짜 확인 |
| 4 | 1.1과 1.3으로 각각 나눠 범위를 구한다 |
| 5 | 전세 안전성은 채권최고액을 그대로 넣어 계산 |
| 6 | (채권최고액 + 내 보증금) ÷ 시세가 70~80% 넘는지 확인 |
| 7 | 정확한 잔액은 대출잔액 확인서로 |
계산 자체는 나누기 한 번입니다. 다만 답이 하나로 나오지 않는다는 게 이 숫자의 성질입니다. 범위를 알고, 그 범위가 불안하면 대출잔액 확인서를 요구하면 됩니다.
계약서에 도장을 찍기 전 700원이면 확인할 수 있는 정보입니다.
계약을 마치고 이사하면 그다음은 매달 나가는 돈입니다. 우리 아파트 관리비가 적정한지 전국 평균과 비교한 글도 정리해뒀습니다.
※ 이 글의 설정 비율은 실무에서 통용되는 범위이며 법으로 정해진 기준이 아닙니다. 금융사와 상품에 따라 다를 수 있습니다. 전세 안전성 판단의 70~80% 기준도 마찬가지로 절대적인 선이 아닙니다.
자주 묻는 질문
Q. 채권최고액은 집주인이 실제로 빌린 돈인가요?
A. 아닙니다. 채권최고액은 은행이 이 집으로 최대 얼마까지 받아낼 수 있는지 적어둔 한도이고, 실제 빌려준 돈보다 항상 큽니다. 원금에 이자, 지연손해금, 경매 실행비용까지 미리 얹어서 설정합니다.
Q. 채권최고액으로 대출 원금을 어떻게 계산하나요?
A. 채권최고액을 설정비율로 나눕니다. 설정비율은 110%에서 130% 사이라 결과도 범위로 나옵니다. 예를 들어 채권최고액이 1억 2,000만원이면 추정 원금은 약 9,231만원에서 1억 909만원 사이입니다.
Q. 전세 계약 전에 안전한지는 어떻게 계산하나요?
A. (채권최고액 + 내 전세보증금) ÷ 집 시세로 계산하고, 대출 원금이 아니라 채권최고액을 그대로 넣습니다. 이 비율이 70~80%를 넘으면 위험 신호로 보는 것이 실무 관례입니다. 시세 5억 아파트에서 보증금 2억이면 채권최고액 1억 2,000만원은 64%, 2억 4,000만원은 88%입니다.
Q. 대출을 다 갚으면 근저당이 자동으로 지워지나요?
A. 아닙니다. 대출을 전액 상환해도 말소를 신청해야 등기부에서 지워집니다. 말소 비용은 통상 5~7만원이며 금융기관에 따라 다릅니다. 이미 다 갚고 말소만 안 한 경우도 있어서 정확한 잔액은 대출잔액 확인서로 알 수 있다고 저는 설명합니다.
참고 자료
- 대법원 인터넷등기소 — 등기부등본 열람과 발급
- 국가법령정보센터 민법 — 제357조 근저당
- 국가법령정보센터 — 주택임대차보호법 제3조의2(보증금의 회수) — 대항요건과 확정일자를 갖춘 임차인이 경매·공매 때 후순위권리자보다 우선해 보증금을 변제받는 규정
- 국가법령정보센터 — 민법 제360조(피담보채권의 범위) — 저당권이 원본·이자·위약금·손해배상·저당권 실행비용을 담보한다는 규정
- 국가법령정보센터 — 부동산등기법 제75조(저당권의 등기사항) — 근저당권 등기에 채권의 최고액과 채무자 등이 기록된다는 규정
- 국가법령정보센터 — 등기사항증명서 등 수수료규칙 제3조(등기기록 등 열람) — 인터넷을 통한 등기기록 열람 수수료 700원 규정
- 국가법령정보센터 — 등기사항증명서 등 수수료규칙 제2조(등기사항증명서) — 무인발급기·인터넷 등기사항증명서 발급 수수료 1,000원 규정